خرید بیوقفه طلا توسط چین؛ چرا پکن از دلار فاصله میگیرد؟
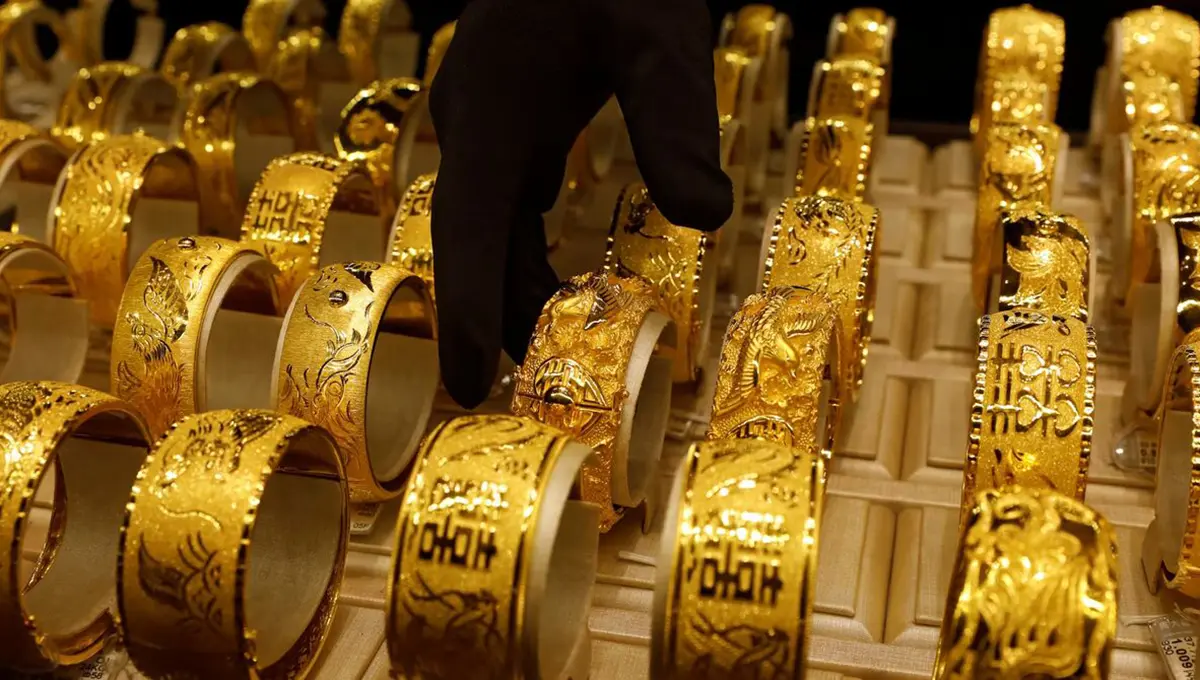
بانک مرکزی چین در ماه سپتامبر، برای بیستوسومین ماه متوالی به خرید طلا ادامه داد؛ این کشور بیش از هر زمانی دیگری اقدام به واردات این فلز گرانبها کرده است اما پشت پرده این عطش خرید چیست و برای طلا چه معنایی دارد؟
به گزارش ایرنا، سیانبیسی در گزارشی مینویسد: این عطش خرید نشاندهنده تلاش پکن برای کاهش وابستگی به دلار و همچنین فقدان گزینههای امن جایگزین برای خانوارهای چینی است. تحلیلگران انتظار دارند در تقاضا برای طلا همچنان بالا بماند.
دادههای اداره دولتی ارز چین حاکی از آن است که بانک مرکزی این کشور در ماه سپتامبر حدود ۲۳ تُن طلا به ذخایر خود افزود که بیشترین خرید ماهانه آن در نزدیک به سه سال گذشته به شمار میرود. با این حساب، زنجیره خرید طلا از سوی بانک مرکزی چین به طولانیترین دوره خود دست کم از سال ۲۰۱۵ تاکنون رسید.
به نوشته سیانبیسی، خانوارها و همچنین شرکتهای چینی برای حفظ ارزش داراییهای خود به طلا روی آوردهاند. طبق آمار گمرک چین، این کشور در هشت ماه نخست سال ۲۰۲۶ رکورد واردات فلز زرد را ثبت و بیش از یکهزار تُن طلا به ارزش ۱۵۸.۸ میلیارد دلار وارد کرد. این رقم از کل واردات ۸۸۶ تُنی سال ۲۰۲۵ به ارزش ۹۶.۵ میلیارد دلار، بیشتر است.
زمستان «گرم» در انتظار بازار طلا
آکاش دوشی، رئیس واحد راهبرد طلا در شرکت مدیریت سرمایهگذاری «استیت استریت/ State Street»، میگوید که واردات طلا برای پاسخگویی به تقاضای داخلی چین در هشت ماه نخست امسال به رکوردی بیسابقه رسیده است. به گفته وی،افزایش چشمگیر پریمیوم قیمت طلا در بازار داخلی چین از «تقاضای فصلی قویتر در زمستان» حکایت دارد.
انباشت طلا از سوی چین در شرایطی صورت میگیرد که قیمت این فلز کاهش یافته است. بهای طلا در ماه سپتامبر بیش از هشت درصد افت کرد و به حدود چهار هزار و ۱۷۶ دلار در هر اونس رسید؛ این در حالی است که قیمت آن در ژانویه از مرز ۵۵۰۰ دلار عبور کرده و رکوردی بر جا گذاشته بود.
دوشی پیشبینی میکند که تحت حمایت تقاضای قدرتمند، قیمت طلا تا پایان سهماهه نخست سال ۲۰۲۷ به محدوده ۴۷۵۰ تا ۵۵۰۰ دلار به ازای هر اونس برسد.
انگیزه سیاسی پکن؛ در تلاش برای کاهش وابستگی به دلار
کارستِن مِنکه، تحلیلگر گروه بانکداری «جولیوس بائر/ Julius Baer Group» سوئیس باور دارد که انگیزه اصلی بانک مرکزی چین برای خرید طلا سیاسی است. به باور وی، پکن بهدنبال «کاهش وابستگی به اوراق خزانهداری آمریکا بهعنوان دارایی ذخیره» است و از استفاده ابزاری از دلار آمریکا جهت اعمال فشار نشأت میگیرد.
دولتهای غربی پس از حمله روسیه به اوکراین در سال ۲۰۲۲، داراییهای بانک مرکزی روسیه را مسدود کردند؛ اقدامی که این نکته را برجسته کرد که ذخایر ارزی نگهداریشده در خارج از کشور ممکن است بهراحتی در زمان بروز تنشهای ژئوپلیتیکی محدود یا مسدود شوند؛ درحالی که طلایی که در خزانههای داخلی یک کشور نگهداری میشود، در برابر چنین محدودیتهایی مصون هستند.
دادههای وزارت خزانهداری آمریکا نشان میدهد کهچین همچنان در حال کاهش سهم اوراق خزانهداری آمریکا در داراییهای خود است؛ بهطوریکه ارزش این داراییها در ماه جولای به ۶۱۸ میلیارد دلار رسید که پایینترین سطح در ۱۸ سال گذشته محسوب میشود. این اقدام در حالی صورت گرفته که پکن همچنان به متنوعسازی ذخایر ارزی خود ادامه میدهد.
افزون بر این، جایگاه طلا بهعنوان پناهگاه امن به تقاضای چین دامن میزند. به ادعای سیانبیسی، سرمایهگذاران داخلی در چین گزینههای جایگزین چندانی در اختیار ندارند؛ زیرا بازار املاک و مستغلات که زمانی مهمترین محل نگهداری ثروت خانوارها بود، چندین سال است که با رکود دستوپنجه نرم میکند.
اوله هانسن، رئیس واحد راهبرد کالاها در «ساکسو بانک» دراینباره میگوید که «هزینه – فرصت نگهداری طلا در چین نیز در مقایسه با بسیاری از بازارهای غربی بسیار پایینتر است.»
به گفته کارستن منکه، برنامه پکن برای توسعه و تعمیق بازار داخلی طلا نیز به تداوم این عطش بیسابقه خرید دامن زده و بانک مرکزی را به افزایش ذخایر خود ترغیب کرده است. وی برآورد میکند که بانک مرکزی چین تا پایان ماه آگوست در مجموع حدود ۱۹۰ تُن طلا در سال جاری خریداری کرده که ۱۱۰ تُن آن بهطور رسمی اعلام نشده است.
کمک چین به مقاومت طلا در برابر کاهش شدید قیمت
تقاضای گسترده چین به طلا کمک کرده است تا در برابر فشارهایی که میتوانست افت شدیدتری در قیمتها ایجاد کند، مقاومت کند. بازده بالای اوراق قرضه آمریکا مانعی برای تقاضا جهت خرید این فلز گرانبها بوده است. طلا خلاف اوراق قرضه، سود دورهای پرداخت نمیکند و بهطور معمول، با افزایش نرخ بهره، قیمت طلا تحت فشار قرار میگیرد.
اِوا مانتی، استراتژیست کالاها در بانک آیانجی/ ING Bank، میگوید: خرید طلا از سوی چین به یکی از منابع مهم حمایت ساختاری از قیمت این فلز تبدیل شده است. بانکهای مرکزی با رویکرد بلندمدت طلا میخرند و در مقایسه با سرمایهگذاران خرد، حساسیت بسیار کمتری به نوسان قیمت دارند.
کارستن منکه نیز این رویکرد را بازتاب داده و اشاره میکند که بهرغم افزایش چشمگیر انتظارات مربوط به نرخ بهره و همچنین رشد بازده اوراق قرضه، قیمت طلا همچنان بالاتر از سطوح تابستان باقی مانده و این در حالی است که بانک مرکزی آمریکا(فدرال رزرو) نیز نشانههایی از احتمال یک دور دیگر افزایش نرخ بهره در سال ۲۰۲۶ بروز داده است.
آمار شورای جهانی طلا نشان میدهد که چین تا ماه آگوست با در اختیار داشتن ۲۳۷۸ تُن طلا، پنجمین دارنده بزرگ این فلز گرانبها در جهان بوده؛ با اینحال، ذخایر طلای این کشور کمتر از یک-سوم ذخایر آمریکا است.
به گفته اوله هانسن «هرگونه احیای اعتماد به بازار املاک و بازار سهام چین میتواند تقاضا برای طلا را کاهش دهد. همچنین، تضعیف یوآن که طلا را در بازار داخلی گرانتر یا افزایش نرخ بهره که سپردههای بانکی را جذابتر میکند، ممکن است به افت تقاضا دامن بزند.»
وی در پایان اضافه کرد: تغییر بزرگتر زمانی رخ خواهد داد که بانکهای مرکزی علاقه خود را به متنوعسازی ذخایر از دست بدهند و تنشهای ژئوپلیتیکی نیز کاهش یابد. البته به نظر نمیرسد که هیچکدام از این دو اتفاق در آینده نزدیک رخ بدهد.


